Page 8 sur 10. Comparer les résultats au plan et construire une prévision argumentée.
1. Mesurer un résultat plutôt qu’une impression
« Presque terminé » n’indique ni ce qui manque ni la date probable de fin. Un suivi utile associe l’avancement à des preuves : lot accepté, test réussi ou résultat observable. La règle de mesure doit être définie avant le bilan.
Une convention 0/100 crédite un lot lorsqu’il est entièrement terminé. Des jalons pondérés peuvent mieux représenter un travail plus long, à condition que leurs poids et preuves soient convenus. Les pourcentages déclarés sans critères sont difficiles à comparer.
Le tableau de bord conserve les écarts, les risques majeurs, les décisions attendues et une prévision. Il ne doit pas devenir un inventaire de toutes les informations disponibles.
2. Comprendre la valeur acquise
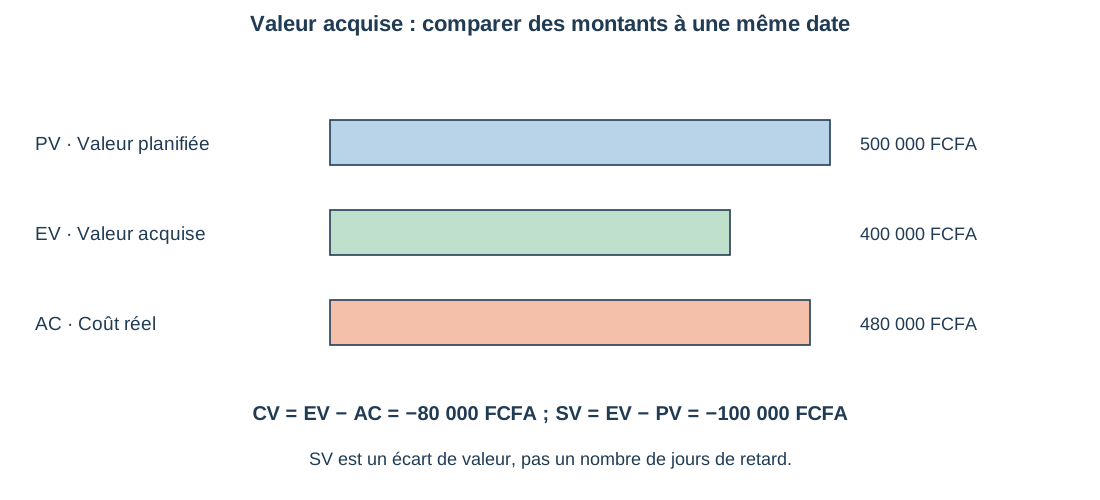
La valeur acquise exprime l’avancement selon le budget associé au travail, et non le chiffre d’affaires ou le bénéfice. PV est la valeur planifiée du travail prévu à la date de mesure ; EV est la valeur budgétée du travail réellement accompli ; AC est son coût réel.
Dans l’exemple NKILItech à une date de suivi, PV = 500 000 FCFA, EV = 400 000 FCFA et AC = 480 000 FCFA. Les mesures utilisent le même périmètre et la même date. L’équipe a réalisé moins de valeur budgétée que prévu et dépensé davantage que la valeur acquise correspondante.
3. Calculer les écarts et les indices
| Mesure | Calcul | Résultat | Lecture |
|---|---|---|---|
| CV : écart de coût | EV − AC | −80 000 FCFA | Coût supérieur au budget du travail réalisé |
| SV : écart d’avancement | EV − PV | −100 000 FCFA | Moins de valeur réalisée que prévu |
| CPI : performance de coût | EV / AC | 0,8333 environ | Environ 0,83 unité budgétée acquise par unité dépensée |
| SPI : performance d’avancement | EV / PV | 0,80 | 80 % de la valeur planifiée à cette date |
SV est exprimé en unités monétaires dans cette méthode. Il ne signifie pas directement « deux jours de retard ». Pour prévoir la date de fin, il faut également examiner le réseau, les ressources et les activités restantes.
Les divisions supposent des dénominateurs non nuls. Ces indices perdent leur sens si les critères d’achèvement ou le périmètre changent sans être réconciliés.
4. Prévoir le coût final et expliquer les hypothèses
Avec un budget à achèvement BAC de 1 100 000 FCFA et l’hypothèse que la performance de coût observée se maintient, EAC = BAC / CPI = 1 320 000 FCFA. Le reste estimé à dépenser vaut EAC − AC = 840 000 FCFA.
Si le dépassement constaté est exceptionnel et que le travail restant suit son budget, une autre hypothèse donne EAC = AC + (BAC − EV) = 1 180 000 FCFA. Les deux prévisions répondent à des hypothèses différentes ; on ne choisit pas simplement la plus rassurante.
Une estimation détaillée du reste à faire peut être préférable lorsque le contexte a fortement changé. Le rôle du suivi est de rendre la décision possible, avec les raisons et les limites du scénario retenu.
5. Décider puis mettre à jour la référence
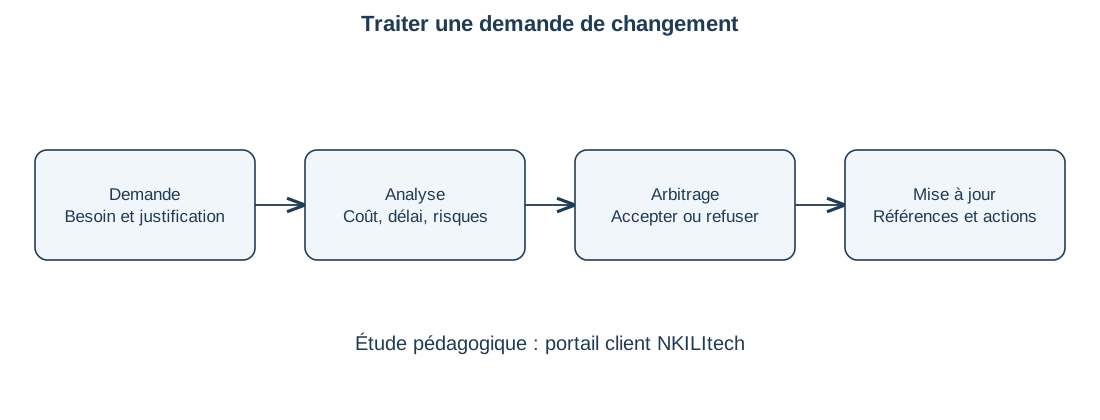
Une demande supplémentaire peut être approuvée, différée ou remplacée par une autre priorité. L’analyse précise l’effet sur les livrables, le planning, la capacité, le coût, la qualité et les risques. Le décideur reçoit des options compréhensibles.
Après décision, le journal conserve la date, le responsable, la raison et les éléments modifiés. Une nouvelle référence peut être approuvée si nécessaire ; l’ancienne reste disponible pour expliquer l’évolution.
Un changement de référence ne doit pas effacer discrètement un écart. Le bilan indique ce qui provient du périmètre initial, ce qui vient des changements et ce qui correspond à une performance différente de celle prévue.
Exercices corrigés
Exercice 1 : Calculer les indices
PV=500 000, EV=400 000 et AC=480 000. Calculer CV, SV, CPI et SPI.
Voir le corrigé détaillé
CV=-80 000 ; SV=-100 000 FCFA ; CPI=400 000/480 000=0,8333 environ ; SPI=400 000/500 000=0,8. SV ne se lit pas directement en jours.
Exercice 2 : Comparer les prévisions
Avec BAC=1 100 000, comparer une performance de coût constante et un reste réalisé au budget.
Voir le corrigé détaillé
Performance constante : EAC=1 100 000/(400 000/480 000)=1 320 000. Reste au budget : EAC=480 000+(1 100 000-400 000)=1 180 000. L’écart vient des hypothèses, pas d’une erreur arithmétique.
Pour approfondir
Valeur acquise : PMI, Hypothèses de prévision : PMI. Exemples et schémas originaux. Données NKILItech fictives à usage pédagogique.