Page 5 sur 10. Construire un budget traçable et distinguer estimation, engagement et dépense.
1. Partir d’hypothèses explicites
Une estimation de coût relie un périmètre, une quantité, un prix et une hypothèse de réalisation. Pour les ressources humaines, on peut utiliser charge × coût journalier. Le coût n’est pas automatiquement le prix facturé au client : marge, fiscalité et modalités commerciales relèvent d’une construction distincte.
Les exemples utilisent des FCFA et des montants pédagogiques hors taxes, sans constituer une grille tarifaire. Une estimation doit annoncer la monnaie, le traitement des taxes, la date de référence et ce qui est inclus.
Plus le travail est incertain, plus il est utile de présenter une plage ou des scénarios. Afficher un montant à l’unité près ne rend pas une estimation encore exploratoire plus fiable.
2. Calculer un budget ascendant
| Lot | Charge | Coût journalier | Sous-total |
|---|---|---|---|
| A : cadrage | 2 jours-personne | 60 000 | 120 000 |
| B : conception | 3 | 50 000 | 150 000 |
| C : données | 4 | 55 000 | 220 000 |
| D : développement | 5 | 50 000 | 250 000 |
| E : validation | 2 | 60 000 | 120 000 |
| F : transfert | 1 | 40 000 | 40 000 |
| Total travail | 17 jours-personne | - | 900 000 |
Pour cet exemple, chaque jour d’activité du réseau correspond à un jour-personne. Cette égalité est une hypothèse, pas une règle générale. Les frais fixes estimés à 100 000 FCFA portent le coût direct prévu à 1 000 000 FCFA.
Les charges doivent inclure les réunions, la préparation des essais et le transfert lorsqu’ils font partie du périmètre. Un oubli de travail produit une sous-estimation, même si toutes les multiplications sont exactes.
3. Distinguer provisions et réserve de direction
Une provision pour les risques identifiés est liée aux incertitudes étudiées et aux réponses prévues. Une réserve de direction peut couvrir des besoins imprévus selon les règles de gouvernance. Leur utilisation doit avoir une autorité et une trace.
Dans la convention pédagogique retenue, 100 000 FCFA de provision portent la référence de coût à 1 100 000 FCFA. Une réserve de direction de 50 000 FCFA s’ajoute pour une autorisation totale de 1 150 000 FCFA. La réserve de direction ne fait pas partie de la référence utilisée dans les calculs de valeur acquise du chapitre 8.
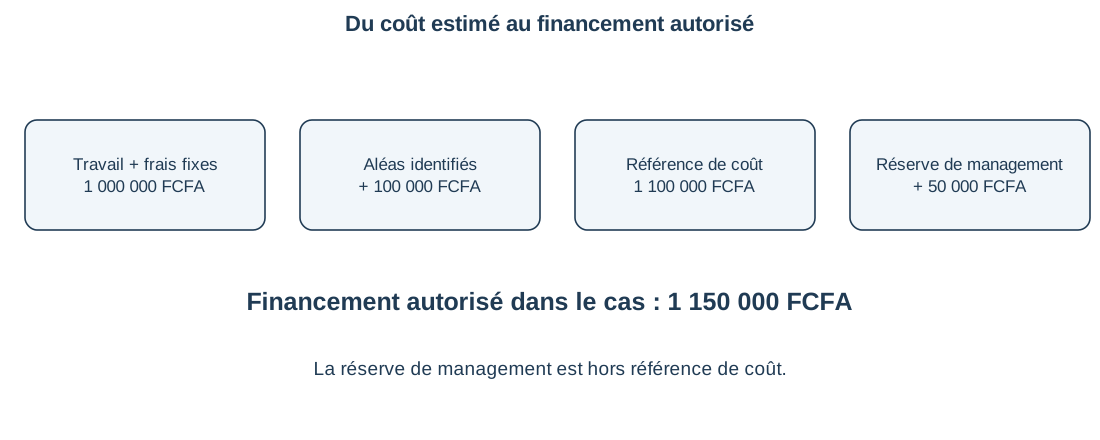
Il faut éviter de compter deux fois une même incertitude, par exemple dans une durée déjà pessimiste et dans une provision identique ajoutée sans explication. L’équipe documente ce que couvre chaque montant.
4. Suivre engagements et dépenses
Une dépense réelle n’est pas la même chose qu’un engagement. Une commande acceptée peut créer une obligation avant le paiement. Suivre seulement les factures déjà réglées peut sous-estimer ce qui reste à payer.
Le tableau de suivi distingue budget approuvé, engagé, dépensé et estimation du reste à faire. Une économie apparente peut simplement correspondre à une activité retardée. Il faut donc rapprocher le coût de l’avancement physique et des livrables acceptés.
Les responsabilités de validation doivent être cohérentes avec la charte : qui peut engager une dépense, utiliser une provision ou demander une autorisation supplémentaire ?
5. Comparer des options sans cacher leurs effets
Pour une nouvelle fonctionnalité, présenter au moins le coût de réalisation, la charge de validation et les effets de maintenance. Une solution rapide à produire peut être coûteuse à exploiter. Une solution plus complète peut immobiliser une ressource critique.
Chez NKILItech, l’ajout du paiement en ligne pourrait être différé, réalisé par un prestataire ou limité à une interface avec un service existant. Chaque option doit exposer ses dépendances, les données traitées et le travail de vérification.
Un budget maîtrisé permet de prendre une décision éclairée ; il ne consiste pas uniquement à maintenir une colonne de chiffres inchangée malgré l’évolution du projet.
Exercices corrigés
Exercice 1 : Vérifier le budget
Recalculer les six coûts de travail puis ajouter 100 000 de frais fixes.
Voir le corrigé détaillé
120 000 + 150 000 + 220 000 + 250 000 + 120 000 + 40 000 = 900 000 FCFA. Avec les frais fixes, le coût direct prévu est de 1 000 000 FCFA.
Exercice 2 : Distinguer les enveloppes
Ajouter 100 000 de provision et 50 000 de réserve de direction selon la convention du cours.
Voir le corrigé détaillé
La référence de coût devient 1 100 000 FCFA. L’autorisation totale est de 1 150 000 FCFA ; la réserve de direction reste hors de la référence utilisée pour la valeur acquise.
Pour approfondir
Estimation et valeur acquise : PMI. Exemples et schémas originaux. Données NKILItech fictives à usage pédagogique.